Nowy standard. Twoje centrum tworzenia inteligentnego, szybkiego i zrównoważonego oprogramowania AI
Tworzenie oprogramowania bankowego
Oprogramowanie tworzone na zamówienie dla banków i innych licencjonowanych instytucji finansowych, od aplikacji dla klientów po systemy, które za nimi stoją.
Czym jest tworzenie oprogramowania bankowego?
Tworzenie oprogramowania bankowego obejmuje projektowanie i inżynierię aplikacji używanych przez banki i podmioty działające podobnie do banków. Do najczęstszych produktów należą mobilne aplikacje bankowe i internetowe portale kont. W zakres prac wchodzą też integracje, które łączą te kanały z systemami bankowości centralnej i systemami płatniczymi. Każde wydanie musi spełniać wymogi regulacyjne sektora finansowego i standardy bezpieczeństwa.
Od 2010 roku Monterail zrealizował ponad 900 projektów, w tym CashDeck, panel majątkowy, który stał się podstawowym narzędziem dla największych banków i instytucji finansowych w Australii.
Co obejmuje tworzenie oprogramowania bankowego?
Projekt tworzenia oprogramowania bankowego obejmuje produkty cyfrowe, z których korzystają klienci i pracownicy banku, a także integracje łączące je z istniejącymi systemami banku.
Co wchodzi w zakres
Warsztaty product discovery i planowania mapy drogowej z udziałem interesariuszy biznesowych oraz odpowiedzialnych za zgodność z przepisami
Projektowanie UX/UI dla internetowych i mobilnych kanałów bankowych
Aplikacje webowe i mobilne, w tym dashboardy agregujące konta z kilku instytucji
Usługi backendowe i API łączące produkt z dostawcami danych finansowych
Przepisywanie istniejących aplikacji finansowych do aktualnych frameworków
Inżynieria bezpieczeństwa, na przykład szyfrowanie i dostęp do kont wyłącznie do odczytu
Utrzymanie i rozwój nowych funkcji po uruchomieniu
Czego to nie obejmuje
Licencji na platformy bankowości centralnej i prac dostosowawczych wykonywanych przez dostawcę tego systemu
Licencji bankowych i zgłoszeń regulacyjnych, które pozostają po stronie instytucji i jej doradców prawnych
Formalnych certyfikacji, takich jak ocena PCI DSS, które przeprowadzają akredytowani audytorzy
Opłat za usługi zewnętrzne, takie jak weryfikacja KYC i przetwarzanie płatności
Kiedy warto postawić na niestandardowe oprogramowanie bankowe?
Niestandardowe oprogramowanie bankowe sprawdza się wtedy, gdy to produkt skierowany do klientów wyróżnia instytucję na rynku, a systemy bazowe mogą pozostać bez zmian.
To dobre rozwiązanie, gdy
Potrzebujesz kanału obsługi klienta, który cię wyróżni, a aplikacja white-label wyglądałaby jak produkt każdego konkurenta
Twój produkt łączy dane bankowe z innymi źródłami, jak robią to dashboardy agregujące rachunki
Istniejąca aplikacja finansowa działa na przestarzałym frameworku i wymaga przepisania, podczas gdy użytkownicy nadal codziennie z niej korzystają do inwestowania lub bankowania
Twój zespół wewnętrzny odpowiada za systemy bazowe i zgodność z przepisami, a dodatkowo potrzebuje wsparcia w projektowaniu produktu i zasobów inżynierskich
To nie będzie dobre rozwiązanie, gdy
Potrzebujesz licencjonowanej księgi głównej bankowości centralnej. Sprawdzeni dostawcy systemów core banking oferują takie rozwiązania wraz z mechanizmami kontroli, które regulatorzy już znają.
Platforma bankowości cyfrowej white-label już pokrywa potrzeby twojego produktu, a więc pozwoli ci szybciej wejść na rynek.
Celem jest ocena zgodności z przepisami albo opinia prawna, bo to zadanie dla wyspecjalizowanych audytorów i doradców prawnych.
Trzeba jednocześnie uruchomić kilka regulowanych produktów przy ograniczonym budżecie. Lepszym podejściem jest najpierw wdrożyć jeden produkt, żeby każdy z nich przeszedł potrzebne testy.
Jakie korzyści daje tworzenie niestandardowego oprogramowania bankowego?
Najważniejszą korzyścią jest kontrola: instytucja decyduje, w jaki sposób klienci korzystają z jej usług bankowych, i może zmieniać to tak szybko, jak zmienia się rynek.
Kanały, które cię wyróżniają. Aplikacja lub portal są projektowane z myślą o twoich klientach i ich przyzwyczajeniach.
Wiele źródeł w jednym widoku. Niestandardowe oprogramowanie może połączyć konta i inwestycje z kilku instytucji w jednym dashboardzie.
Bezpieczeństwo uwzględnione od pierwszego sprintu. Szyfrowanie i logowanie audytowe to decyzje architektoniczne podejmowane, zanim powstaną funkcje.
Twój plan, twój termin. Nowe funkcje trafiają do produktu zgodnie z twoim harmonogramem, gdy tylko klienci ich potrzebują.
Szybsza reakcja na zmiany przepisów. Gdy regulacje zmieniają wymagania wobec aplikacji, kod pozostający pod twoją kontrolą można aktualizować bezpośrednio.
Jak przebiega projekt tworzenia oprogramowania bankowego?
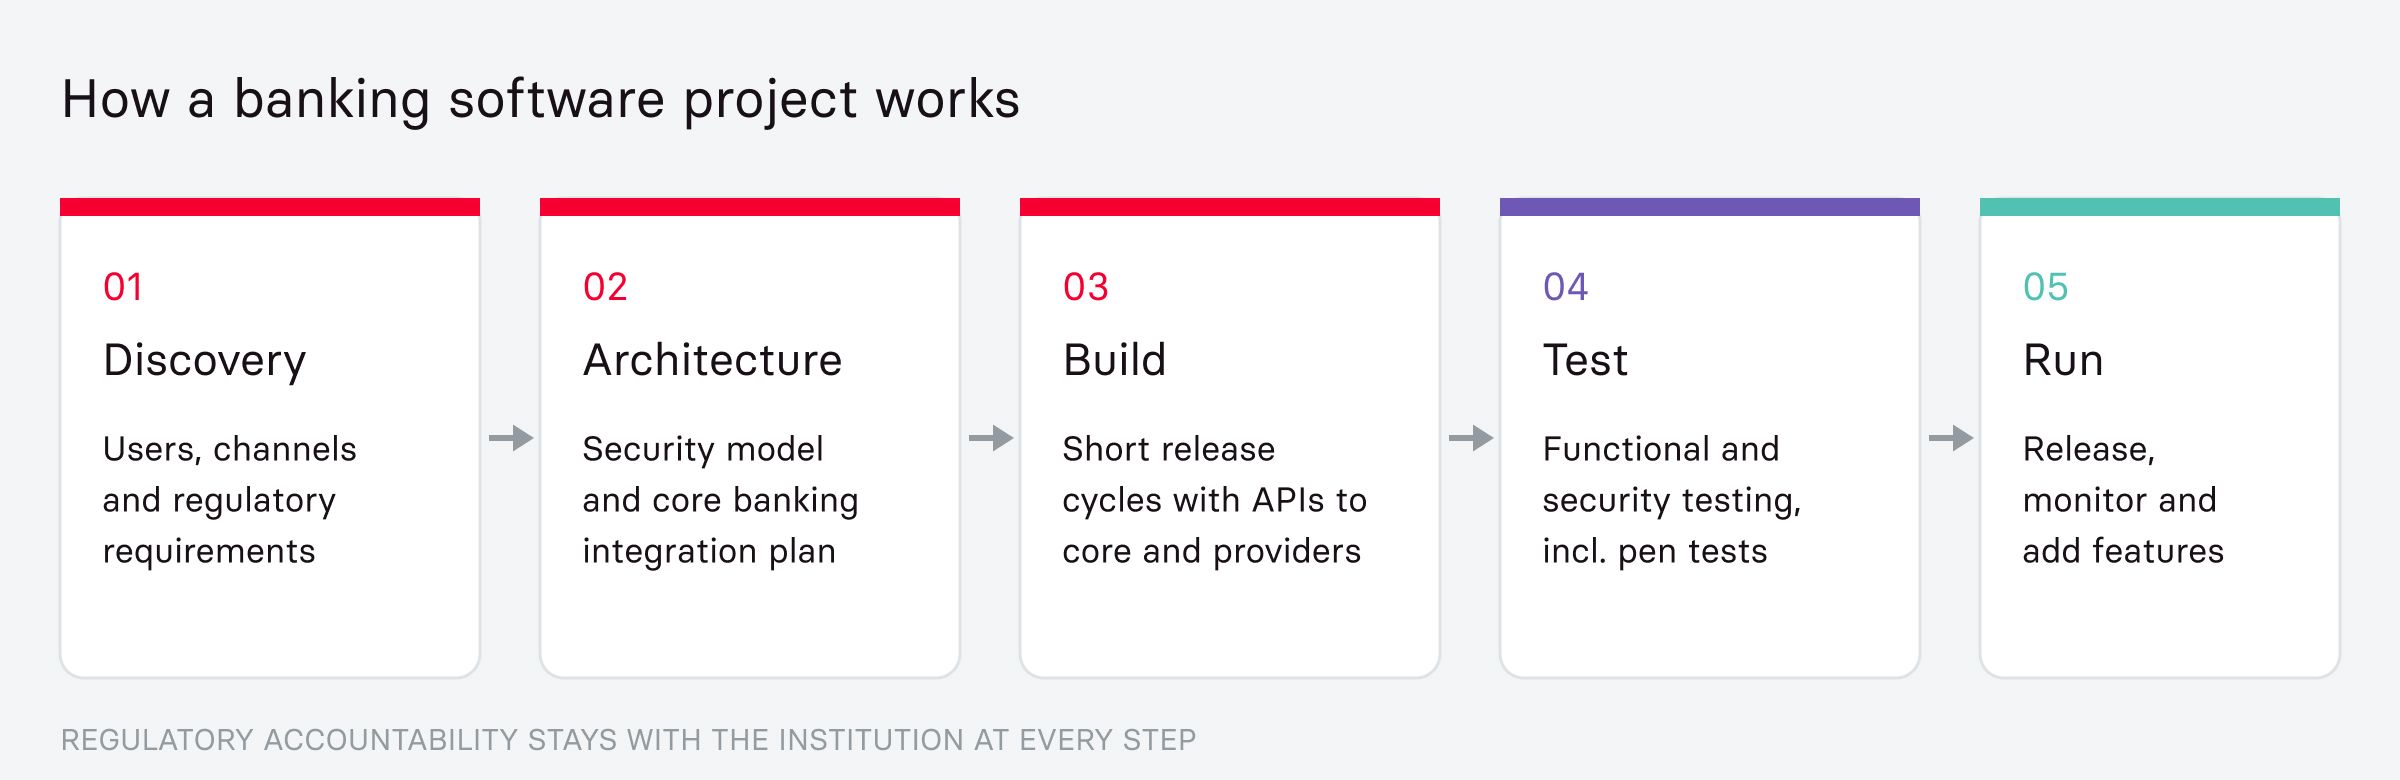
Projekt tworzenia oprogramowania bankowego przebiega w pięciu krokach, od discovery po bieżące wsparcie, a przed każdym większym wydaniem przechodzi testy bezpieczeństwa.
Discovery i mapowanie wymagań. Warsztaty z interesariuszami produktu i zgodności z przepisami pozwalają określić użytkowników oraz kanały, które ma obsługiwać produkt. Efektem jest backlog, w którym każda funkcja ma przypisane wymagania regulacyjne i integracyjne.
Projekt architektury i bezpieczeństwa. Zespół projektuje API i integracje, od których zależy produkt. Na tym etapie ustala się szyfrowanie, kontrolę dostępu, logowanie audytowe i lokalizację danych, zanim ruszą prace nad funkcjami.
Iteracyjne tworzenie. Funkcje trafiają do kolejnych wydań w krótkich cyklach, a każde z nich przegląda Product Owner po stronie banku. Zespół buduje i testuje integracje z usługami takimi jak dostawcy KYC i infrastruktura płatnicza, gdy pojawia się taka potrzeba.
Testowanie i weryfikacja bezpieczeństwa. Testy funkcjonalne towarzyszą każdemu wydaniu, a niezależne testy bezpieczeństwa, takie jak testy penetracyjne, sprawdzają produkt przed uruchomieniem.
Wydanie i bieżące wsparcie. Po uruchomieniu zespół monitoruje produkt oraz dostarcza poprawki i nowe funkcje w ramach uzgodnionego modelu wsparcia.
Czy bank powinien tworzyć własne oprogramowanie, czy skorzystać z platformy bankowości cyfrowej white-label?
Własne oprogramowanie warto tworzyć wtedy, gdy to doświadczenie cyfrowe jest twoją przewagą konkurencyjną, a platformę white-label wybrać wtedy, gdy szybsze wejście na rynek liczy się bardziej niż wyróżnienie się. Szersze omówienie tego kompromisu poza bankowością znajdziesz w tekście o tworzeniu oprogramowania na zamówienie.
Czynnik | Niestandardowe oprogramowanie bankowe | Platforma bankowości cyfrowej white-label |
Wyróżnienie na rynku | Interfejs i funkcje zaprojektowane z myślą o twoich klientach | Wspólny produkt z twoim brandingiem na wierzchu |
Czas uruchomienia | Dłuższy: discovery i projektowanie poprzedzają tworzenie | Krótszy: konfiguracja i integracja istniejącego produktu |
Kontrola nad planem rozwoju | Ty decydujesz, co i kiedy trafia do produktu | To plan dostawcy decyduje, kiedy pojawią się nowe funkcje |
Elastyczność integracji | Łączy się z każdym systemem mającym API, także z narzędziami zespołu wewnętrznego | Ograniczona do integracji obsługiwanych przez dostawcę |
Koszt bieżący | Zespół inżynierski plus hosting | Licencja na platformę, często wyceniana za użytkownika lub konto |
Odpowiedzialność regulacyjna | Pozostaje po stronie instytucji | Pozostaje po stronie instytucji, a dostawca odpowiada za mechanizmy kontrolne wewnątrz swojej platformy |
Wyzwania, które warto uwzględnić: Przy własnym oprogramowaniu koszty testów bezpieczeństwa i utrzymania pozostają po twojej stronie tak długo, jak długo działa produkt. Platforma white-label ogranicza te obowiązki, ale zwiększa zależność od dostawcy, a rezygnacja z niej w przyszłości oznacza migrację wszystkich klientów.
Jak Monterail podchodzi do tworzenia oprogramowania bankowego?
Monterail tworzy warstwę produktów finansowych skierowaną do klientów i traktuje bezpieczeństwo jako decyzję architektoniczną, co dobrze pokazuje projekt CashDeck.
Siedmioosobowy zespół Monterail stworzył dla InvestmentLink dashboard majątkowy z pełnym szyfrowaniem i dostępem tylko do odczytu, oparty na architekturze zorientowanej na usługi. Firma dostarcza dane emerytalne ponad 10 000 doradców finansowych, obsługując 4,4 mln członków w Australii i Nowej Zelandii. CashDeck łączy w jednym widoku konta bankowe, pożyczki, kredyty hipoteczne, akcje, fundusze emerytalne i karty kredytowe dla właścicieli aktywów oraz ich doradców. Założenie było jasne: zapewnić „takie samo szyfrowanie i zabezpieczenia fizyczne jak w bankach”. CashDeck stał się podstawowym narzędziem dla wielu największych instytucji finansowych w Australii, w tym czołowych banków.
Jak mówi Dariusz Gertych, Senior Developer w Monterail:
Efekt przerósł nasze oczekiwania, a opinie użytkowników dały satysfakcję całemu zespołowi.
ZebPay, giełda kryptowalut z ponad 5 mln użytkowników i dziennym wolumenem obrotu na poziomie 40-50 mln USD, potrzebowała przebudowy swojej aplikacji webowej Angular z 2014 roku. Sześcioosobowy zespół Monterail rozpoczął pracę w ciągu 15 dni i przepisał ją do Reacta w sześć miesięcy, współpracując z własnymi inżynierami ZebPay.
Kiedy bank powinien zaangażować partnera do tworzenia oprogramowania?
Partner przydaje się wtedy, gdy bank potrzebuje nowego kanału dla klientów, a jego własny zespół musi skupić się na systemach bazowych i zgodności z przepisami. To dobre rozwiązanie także wtedy, gdy istniejąca aplikacja finansowa wymaga przepisania, a klienci nadal codziennie z niej korzystają. Jeśli potrzebujesz tylko dodatkowych inżynierów w obecnym zespole, pomoże w tym staff augmentation.
Usługi Monterail w zakresie tworzenia oprogramowania fintech obejmują produkty z obszaru kredytów, płatności, inwestycji i bankowości internetowej. Porozmawiaj z naszym zespołem o produkcie bankowym, który chcesz zbudować.
FAQ o tworzeniu oprogramowania bankowego
Tworzenie oprogramowania bankowego: potrzebujesz wsparcia ekspertów?
Monterail tworzy oprogramowanie na zamówienie z wykorzystaniem najnowszych technologii. Porozmawiajmy o tym, jak możemy pomóc w Twoim projekcie.
EXPLORE FINTECH SERVICESEXPLORE FINTECH SERVICES